নিজস্ব প্রতিবেদক, বিডি ইকোনমি ঢাকা
বাংলাদেশের ব্যাংকিং খাত গত এক দশকে সবচেয়ে বড় যে সংকটগুলোর মুখোমুখি হয়েছে, তার মধ্যে অন্যতম হলো করপোরেট দখলদারিত্ব, অনিয়ন্ত্রিত ঋণ বিতরণ, তারল্য সংকট এবং আমানতকারীদের আস্থাহীনতা। একসময় দেশের অন্যতম শক্তিশালী শরিয়াহভিত্তিক ব্যাংক হিসেবে পরিচিত একটি ব্যাংকও এই সংকটের কেন্দ্রবিন্দুতে চলে আসে। অভিযোগ রয়েছে, একটি প্রভাবশালী শিল্পগোষ্ঠী ও তাদের সংশ্লিষ্ট প্রতিষ্ঠানগুলোর মাধ্যমে ব্যাংকটির ওপর নিয়ন্ত্রণ প্রতিষ্ঠা করে বিপুল পরিমাণ অর্থ বের করে নেওয়া হয়। ব্যাংকিং খাত সংশ্লিষ্টদের ভাষায়, এটি ছিল দেশের ইতিহাসে অন্যতম বড় আর্থিক অনিয়মের ঘটনা।
সংশ্লিষ্ট সূত্রগুলোর দাবি, প্রায় ২৪টি শেল কোম্পানি (কাগুজে প্রতিষ্ঠান) এবং ৪৬টির বেশি প্রতিষ্ঠানের মাধ্যমে ধাপে ধাপে প্রায় ৮০ হাজার কোটি টাকা বের করে নেওয়া হয়। ফলে ব্যাংকটির মূলধন ভিত্তি দুর্বল হয়ে পড়ে, তারল্য সংকট তীব্র আকার ধারণ করে এবং গ্রাহকদের মধ্যে গভীর অনিশ্চয়তা তৈরি হয়। দীর্ঘদিন ধরে যে ব্যাংকটি রেমিট্যান্স, ক্ষুদ্র উদ্যোক্তা অর্থায়ন এবং গার্মেন্টস শিল্পে গুরুত্বপূর্ণ অবদান রেখেছিল, সেটিই ধীরে ধীরে সংকটে নিমজ্জিত হতে থাকে।
একসময় এই ব্যাংককে দেশের বেসরকারি খাতের উদ্যোক্তাদের অন্যতম ভরসাস্থল হিসেবে দেখা হতো। বিশেষ করে গার্মেন্টস খাত, প্রবাসী আয়ের ব্যবস্থাপনা এবং ইসলামিক ব্যাংকিং সেবায় প্রতিষ্ঠানটির ভূমিকা ছিল অত্যন্ত গুরুত্বপূর্ণ। দেশের হাজার হাজার উদ্যোক্তা এই ব্যাংকের অর্থায়নের মাধ্যমে ব্যবসা সম্প্রসারণ করেছিলেন। বিশ্লেষকদের মতে, দেশের বেসরকারি খাতের প্রায় ৪৫ থেকে ৫০ শতাংশ উদ্যোক্তা কোনো না কোনোভাবে ব্যাংকটির সেবার সঙ্গে যুক্ত ছিলেন।
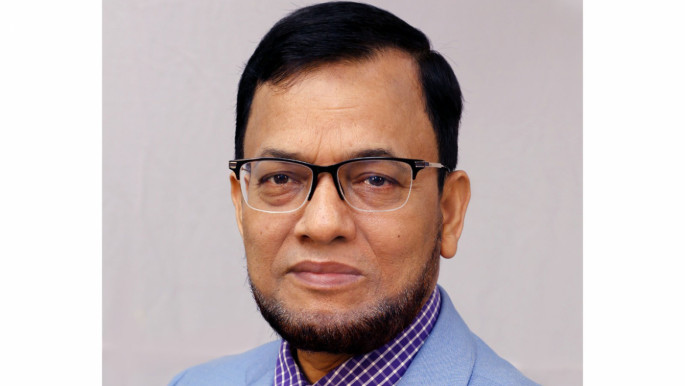
কিন্তু আর্থিক অনিয়ম, দুর্বল প্রশাসন এবং নিয়ন্ত্রণ সংকটের কারণে ব্যাংকটি যখন প্রায় বিপর্যস্ত অবস্থায় পৌঁছে যায়, তখন নেতৃত্বে আসেন মো. ওমর ফারুক খান। দীর্ঘ ৩৫ বছরের ব্যাংকিং অভিজ্ঞতা নিয়ে তিনি দায়িত্ব গ্রহণ করেন এমন এক সময়ে, যখন ব্যাংকটির অস্তিত্ব নিয়েই প্রশ্ন উঠছিল। দায়িত্ব নেওয়ার পর অল্প সময়ের মধ্যেই তিনি ব্যাংকটির পুনরুদ্ধার প্রক্রিয়া শুরু করেন এবং ধীরে ধীরে আস্থা ফিরিয়ে আনার চেষ্টা করেন।
৩৫ বছরের অভিজ্ঞতা থেকে নেতৃত্বের শক্তি
মো. ওমর ফারুক খান একই ব্যাংকে দীর্ঘ ৩৫ বছর বিভিন্ন গুরুত্বপূর্ণ দায়িত্ব পালন করেছেন। field-level (মাঠপর্যায়) ব্যাংকিং থেকে শুরু করে ব্যবস্থাপনা পর্যায়ের নীতিনির্ধারণী কাজ—সব ক্ষেত্রেই তার অভিজ্ঞতা ছিল বিস্তৃত। ফলে তিনি ব্যাংকের ভেতরের কাঠামো, দুর্বলতা, ঝুঁকি এবং সম্ভাবনা সম্পর্কে সুস্পষ্ট ধারণা রাখতেন।
ব্যাংকের কর্মকর্তাদের মতে, তিনি দায়িত্ব নেওয়ার পর প্রথমেই প্রশাসনিক শৃঙ্খলা পুনঃপ্রতিষ্ঠা, ঝুঁকিপূর্ণ ঋণ ব্যবস্থাপনা নিয়ন্ত্রণ এবং কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুসরণে জোর দেন। দীর্ঘদিনের অভিজ্ঞতার কারণে তিনি দ্রুত বাস্তবমুখী সিদ্ধান্ত নিতে সক্ষম হন। এতে কর্মকর্তা-কর্মচারীদের মধ্যেও নতুন করে কর্মোদ্যম তৈরি হয়।
বিশ্লেষকদের মতে, সংকটাপন্ন একটি ব্যাংককে পুনরুদ্ধার করতে শুধু অর্থ নয়, নেতৃত্বের বিশ্বাসযোগ্যতাও গুরুত্বপূর্ণ। মো. ওমর ফারুক খানের ক্ষেত্রে সেই বিশ্বাসযোগ্যতা একটি বড় ভূমিকা পালন করে। কারণ তিনি ব্যাংকের ভেতর থেকেই উঠে আসা একজন কর্মকর্তা ছিলেন এবং দীর্ঘ সময় ধরে প্রতিষ্ঠানের সঙ্গে যুক্ত থাকায় গ্রাহকদের কাছেও তার গ্রহণযোগ্যতা তৈরি হয়েছিল।
নতুন আমানতে ২২ হাজার কোটি টাকার মাইলফলক
একটি ব্যাংকের প্রতি গ্রাহকদের আস্থা ফিরে আসার সবচেয়ে বড় সূচক হলো নতুন আমানত প্রবাহ (deposit inflow)। সংশ্লিষ্ট সূত্রগুলোর তথ্য অনুযায়ী, মো. ওমর ফারুক খান দায়িত্ব নেওয়ার পর ব্যাংকটি প্রায় ২২ হাজার কোটি টাকার নতুন ডিপোজিট সংগ্রহ করতে সক্ষম হয়।
ব্যাংকিং Experts (বিশেষজ্ঞদের) মতে, কোনো সংকটে থাকা ব্যাংকের জন্য এটি অত্যন্ত বড় অর্জন। কারণ সাধারণত এমন পরিস্থিতিতে গ্রাহকরা অর্থ তুলে নিতে শুরু করেন। কিন্তু এখানে উল্টো চিত্র দেখা যায়। প্রবাসী বাংলাদেশি, করপোরেট গ্রাহক এবং সাধারণ আমানতকারীদের একটি বড় অংশ নতুন করে ব্যাংকটির প্রতি আস্থা দেখাতে শুরু করেন।
ব্যাংকের বিভিন্ন শাখায় নতুন হিসাব (bank account) খোলার প্রবণতাও বৃদ্ধি পায়। কর্মকর্তাদের মতে, গ্রাহকরা মূলত নেতৃত্বের স্থিতিশীলতা, দ্রুত সিদ্ধান্ত গ্রহণ এবং কেন্দ্রীয় ব্যাংকের সঙ্গে সমন্বয় দেখে আস্থা ফিরে পান।
অর্থনীতিবিদদের মতে, কোনো ব্যাংকে আমানত প্রবাহ বাড়া মানেই শুধু তারল্য বৃদ্ধি নয়; এটি বাজারে একটি ইতিবাচক বার্তাও দেয়। এতে আন্তঃব্যাংক লেনদেন (inter-bank transaction) সহজ হয় এবং আর্থিক প্রতিষ্ঠানগুলোর মধ্যেও আস্থার পরিবেশ তৈরি হয়।
সিআরআর ও এসএলআর ঘাটতি পূরণে বড় অগ্রগতি
বাংলাদেশ ব্যাংকের বিধান অনুযায়ী প্রতিটি ব্যাংককে নির্দিষ্ট পরিমাণ নগদ সংরক্ষণ (CRR – Cash Reserve Ratio) এবং বিধিবদ্ধ তারল্য সংরক্ষণ (SLR – Statutory Liquidity Ratio) বজায় রাখতে হয়। অতীতে সংশ্লিষ্ট ব্যাংকটি এই দুটি সূচকেই ঘাটতিতে ছিল বলে জানা যায়।
কিন্তু মো. ওমর ফারুক খানের নেতৃত্বে ব্যাংকটি ধীরে ধীরে সেই ঘাটতি কাটিয়ে উঠতে সক্ষম হয়। সংশ্লিষ্ট সূত্রগুলোর দাবি, শুধু ঘাটতি পূরণই নয়, পরবর্তীতে প্রায় ২ হাজার কোটি টাকার সারপ্লাসও (উদ্বৃত্ত) তৈরি হয়।
ব্যাংকিং বিশ্লেষকদের মতে, এটি একটি অত্যন্ত গুরুত্বপূর্ণ পরিবর্তন। কারণ সিআরআর ও এসএলআর ঘাটতি পূরণ করতে না পারা মানে ব্যাংকের তারল্য পরিস্থিতি ঝুঁকিপূর্ণ অবস্থায় থাকা। অন্যদিকে সারপ্লাস তৈরি হওয়া মানে ব্যাংকের নগদ সক্ষমতা উল্লেখযোগ্যভাবে উন্নত হয়েছে।
বিশেষজ্ঞরা বলছেন, তারল্য সংকট কাটিয়ে ওঠা কোনো ব্যাংকের জন্য পুনরুদ্ধারের অন্যতম প্রধান ধাপ। এর মাধ্যমে গ্রাহকদের আমানতের নিরাপত্তা নিয়ে ইতিবাচক ধারণা তৈরি হয় এবং কেন্দ্রীয় ব্যাংকের সঙ্গেও সম্পর্ক আরও শক্তিশালী হয়।
৫ হাজার কোটি টাকার দায় পরিশোধ:
ব্যাংকটির পুনরুদ্ধার প্রক্রিয়ার আরেকটি গুরুত্বপূর্ণ দিক ছিল দায় পরিশোধ সক্ষমতা বৃদ্ধি। সংশ্লিষ্ট সূত্র অনুযায়ী, মো. ওমর ফারুক খানের সময়কালে বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানের পাওনাসহ বাংলাদেশ ব্যাংকের প্রায় ৫ হাজার কোটি টাকার দায় পরিশোধ করা সম্ভব হয়।
ব্যাংকিং খাত সংশ্লিষ্টদের মতে, দায় পরিশোধের সক্ষমতা একটি ব্যাংকের আর্থিক স্বাস্থ্য যাচাইয়ের অন্যতম সূচক। কারণ কোনো ব্যাংক যদি নিয়মিত দায় পরিশোধ করতে না পারে, তাহলে আন্তঃব্যাংক লেনদেন এবং বাজারে তার গ্রহণযোগ্যতা দ্রুত কমে যায়।
বিশেষ করে কেন্দ্রীয় ব্যাংকের পাওনা পরিশোধ করতে পারা একটি বড় ইতিবাচক বার্তা হিসেবে বিবেচিত হয়। এতে কেন্দ্রীয় ব্যাংকের পর্যবেক্ষণ ও তদারকিতেও কিছুটা আস্থা ফিরে আসে।
রেমিট্যান্স প্রবাহে ইতিবাচক পরিবর্তন:
can বাংলাদেশের অর্থনীতিতে রেমিট্যান্স অত্যন্ত গুরুত্বপূর্ণ ভূমিকা পালন করে। বৈদেশিক মুদ্রার রিজার্ভ শক্তিশালী রাখা থেকে শুরু করে গ্রামীণ অর্থনীতিকে সচল রাখার ক্ষেত্রে প্রবাসী আয় বড় অবদান রাখে।
সংশ্লিষ্ট তথ্য অনুযায়ী, মো. ওমর ফারুক খানের নেতৃত্বে ব্যাংকটির রেমিট্যান্স সংগ্রহ প্রায় ২২ থেকে ২৩ শতাংশ পর্যন্ত বৃদ্ধি পায়। ব্যাংক কর্মকর্তারা বলছেন, প্রবাসীদের জন্য দ্রুত ও নিরাপদ সেবা নিশ্চিত করা, ডিজিটাল ব্যাংকিং সম্প্রসারণ এবং বিদেশি এক্সচেঞ্জ হাউসগুলোর সঙ্গে সমন্বয় বৃদ্ধির কারণে এই সাফল্য আসে।
অর্থনীতিবিদদের মতে, রেমিট্যান্স প্রবাহ বৃদ্ধি শুধু একটি ব্যাংকের জন্য নয়, পুরো অর্থনীতির জন্য ইতিবাচক। কারণ এর মাধ্যমে বৈদেশিক মুদ্রার সরবরাহ বাড়ে এবং আমদানি ব্যয় সামাল দিতে কেন্দ্রীয় ব্যাংক কিছুটা স্বস্তি পায়।
অসুস্থ গার্মেন্টস খাতে নতুন প্রাণ:
বাংলাদেশের রপ্তানি আয়ের সবচেয়ে বড় উৎস তৈরি পোশাক শিল্প (RMG sector)। কিন্তু বৈশ্বিক অর্থনৈতিক মন্দা, জ্বালানি সংকট এবং ব্যাংক ঋণের জটিলতার কারণে অনেক গার্মেন্টস কারখানা গত কয়েক বছরে সংকটে পড়ে।
সংশ্লিষ্ট উদ্যোক্তাদের ভাষ্যমতে, মো. ওমর ফারুক খানের নেতৃত্বে ব্যাংকটি নতুন করে রপ্তানিমুখী শিল্পে অর্থায়ন শুরু করে। এর ফলে দীর্ঘদিন বন্ধ থাকা বা সীমিত সক্ষমতায় চলা অনেক গার্মেন্টস কারখানা পুনরায় উৎপাদনে ফিরতে সক্ষম হয়।
শিল্প উদ্যোক্তারা বলছেন, নতুন করে এলসি (Letter of Credit) সুবিধা, কার্যকরী মূলধন (working capital) সহায়তা এবং রপ্তানি বিল দ্রুত নিষ্পত্তির কারণে অনেক কারখানায় শ্রমিক নিয়োগও বাডতে শুরু করে।
অর্থনীতিবিদদের মতে, গার্মেন্টস খাত সচল থাকলে দেশের কর্মসংস্থান, বৈদেশিক মুদ্রা আয় এবং শিল্প উৎপাদনে ইতিবাচক প্রভাব পড়ে। ফলে ব্যাংকের এই সহায়তা সামগ্রিক অর্থনীতির জন্যও গুরুত্বপূর্ণ।
হঠাৎ ছুটির সিদ্ধান্তে নতুন অনিশ্চয়তা:
ব্যাংকটির পুনরুদ্ধার প্রক্রিয়া যখন ইতিবাচক ধারা তৈরি করছিল, তখন হঠাৎ করে মো. ওমর ফারুক খানকে ছুটিতে পাঠানোর সিদ্ধান্ত নতুন উদ্বেগ সৃষ্টি করে। গত ১২ এপ্রিল নেওয়া এই সিদ্ধান্তের পরপরই গ্রাহকদের মধ্যে আবারও অনিশ্চয়তা দেখা দেয় বলে সংশ্লিষ্টরা জানিয়েছেন।
ব্যাংক সংশ্লিষ্ট সূত্রগুলোর দাবি, এই সিদ্ধান্তের পর অল্প সময়ের মধ্যে প্রায় ৪ হাজার কোটি টাকার বেশি ডিপোজিট উত্তোলন করা হয়। বিশ্লেষকদের মতে, ব্যাংকের নেতৃত্বে আকস্মিক পরিবর্তন বা অনিশ্চয়তা তৈরি হলে গ্রাহকদের মধ্যে আতঙ্ক সৃষ্টি হওয়া স্বাভাবিক।
বিশেষজ্ঞরা আশঙ্কা করছেন, যদি এই আস্থাহীনতা দীর্ঘস্থায়ী হয়, তাহলে ব্যাংকটির প্রায় ৩ কোটি গ্রাহক ঝুঁকির মুখে পড়তে পারেন। একইসঙ্গে এর প্রভাব পুরো ব্যাংকিং খাতেও ছড়িয়ে পড়তে পারে।
বাংলাদেশের ব্যাংকিং খাতের জন্য বড় শিক্ষা:
বিশ্লেষকদের মতে, এই পুরো ঘটনা বাংলাদেশের ব্যাংকিং খাতের জন্য বড় একটি শিক্ষা। একটি শক্তিশালী ব্যাংকও যদি করপোরেট দখলদারিত্ব, দুর্বল তদারকি এবং অনিয়ন্ত্রিত ঋণ বিতরণের শিকার হয়, তাহলে তার পরিণতি কতটা ভয়াবহ হতে পারে—এই ঘটনাটি তার বড় উদাহরণ।
তারা বলছেন, ব্যাংকিং খাতে শুধু মূলধন বা মুনাফা নয়, সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো আস্থা। গ্রাহকরা যখন মনে করেন তাদের অর্থ নিরাপদ নয়, তখন একটি ব্যাংক দ্রুত সংকটে পড়ে যেতে পারে।
এ কারণে কেন্দ্রীয় ব্যাংকের তদারকি আরও শক্তিশালী করা, পরিচালনা পর্ষদে (Board of Directors) স্বচ্ছতা নিশ্চিত করা এবং বড় ঋণ অনুমোদনে কঠোর জবাবদিহি তৈরি করার প্রয়োজনীয়তার কথা বলছেন বিশেষজ্ঞরা।
ভবিষ্যতের চ্যালেঞ্জ ও প্রত্যাশা:
ব্যাংকিং খাত সংশ্লিষ্টদের মতে, একটি সংকটাপন্ন ব্যাংককে পুনরুদ্ধার করা দীর্ঘমেয়াদি প্রক্রিয়া। এটি শুধু একজন ব্যক্তির নেতৃত্বের ওপর নির্ভর করে না; বরং ধারাবাহিক নীতি, রাজনৈতিক সদিচ্ছা, শক্তিশালী তদারকি এবং গ্রাহক আস্থার সমন্বয় প্রয়োজন।
মো. ওমর ফারুক খানের সময়কালে ব্যাংকটির পুনরুদ্ধারের যে প্রক্রিয়া শুরু হয়েছিল, সেটি অব্যাহত রাখা না গেলে পরিস্থিতি আবারও জটিল হয়ে উঠতে পারে বলে মনে করছেন সংশ্লিষ্টরা।
অর্থনীতিবিদদের মতে, ব্যাংকিং খাতে আস্থা একবার হারিয়ে গেলে তা ফিরিয়ে আনতে বহু বছর সময় লাগে। তাই আমানতকারীদের স্বার্থ রক্ষা, ব্যাংকের আর্থিক স্থিতিশীলতা বজায় রাখা এবং পুনরুদ্ধার কার্যক্রমকে রাজনৈতিক ও প্রশাসনিক হস্তক্ষেপমুক্ত রাখা জরুরি।
তাদের ভাষায়, বাংলাদেশের আর্থিক খাতের ভবিষ্যৎ নির্ভর করছে স্বচ্ছতা, জবাবদিহি এবং স্থিতিশীল নেতৃত্বের ওপর। আর সেই বাস্তবতায় এই ব্যাংকের পুনরুদ্ধারের গল্প শুধু একটি প্রতিষ্ঠানের নয়; বরং পুরো ব্যাংকিং খাতের জন্য একটি গুরুত্বপূর্ণ পরীক্ষার নাম।