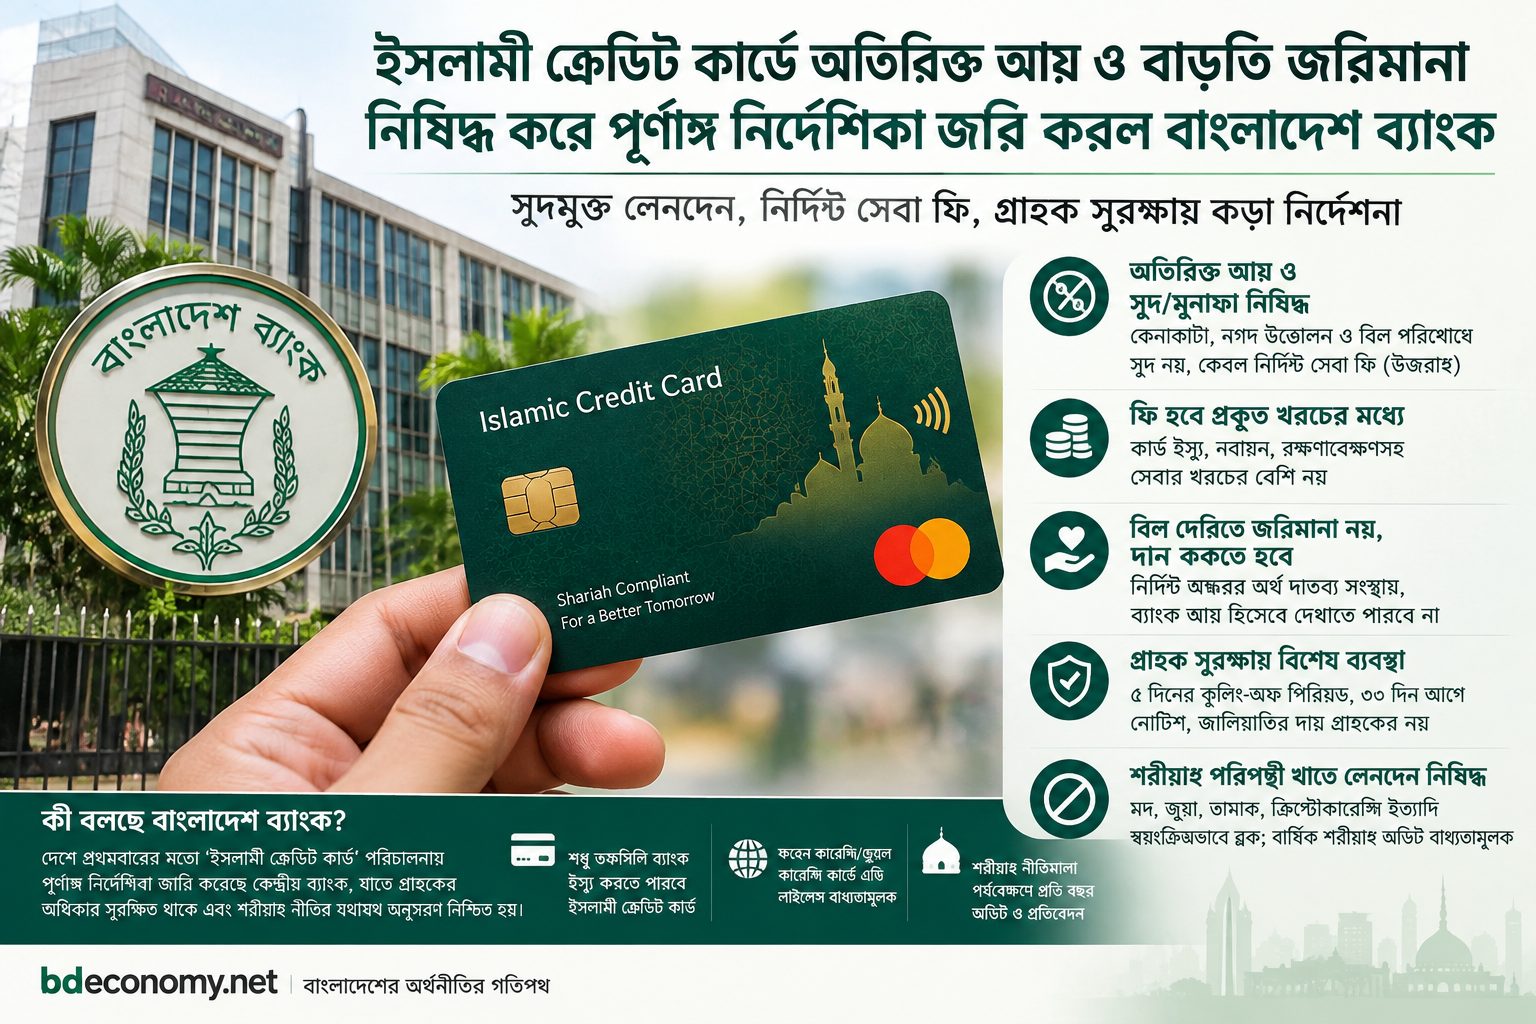
ঢাকা, ২৯ সেপ্টেম্বর (বিডিইকোনমি): গ্রাহকের ঋণের পরিমাণ কিংবা বিল পরিশোধে বিলম্বের সুযোগ নিয়ে ব্যাংকগুলোর অতিরিক্ত আয় করার পথ বন্ধ করে দিয়ে দেশে প্রথমবারের মতো ‘ইসলামী ক্রেডিট কার্ড’ পরিচালনায় পূর্ণাঙ্গ নির্দেশিকা জারি করেছে বাংলাদেশ ব্যাংক।
মঙ্গলবার (২৯ সেপ্টেম্বর) কেন্দ্রীয় ব্যাংক থেকে প্রকাশিত এই নির্দেশনায় বলা হয়, যেসব তফসিলি ব্যাংক বর্তমানে ইসলামী ব্যাংকিং সেবা প্রদান করছে, তারা টাকা কার্ড ইস্যু করতে পারবে। তবে ফরেন কারেন্সি বা ডুয়েল কারেন্সি কার্ড ইস্যু করার জন্য ব্যাংকগুলোকে বাধ্যতামূলকভাবে অথরাইজড ডিলার (এডি) লাইসেন্সধারী হতে হবে।
যেভাবে পরিচালিত হবে কার্ড ব্যবস্থা:
নতুন নীতিমালা অনুযায়ী, ইসলামী ক্রেডিট কার্ডের মাধ্যমে কেনাকাটা, নগদ টাকা উত্তোলন কিংবা বিল পরিশোধের জন্য দেওয়া সমোয়সীমাকে ‘করজে হাসানা’ বা সুদমুক্ত ঋণ হিসেবে গণ্য করা হবে। এই ঋণের বিপরীতে ব্যাংক কোনো প্রকার মুনাফা বা সুদ দাবি করতে পারবে না। ব্যাংক কেবল নির্দিষ্ট এবং সুনির্দিষ্ট কিছু সেবার জন্য নির্ধারিত সেবা ফি বা ‘উজরাহ’ (ujrah) নিতে পারবে। তবে কোনো অবস্থাতেই মুদারাবা আমানতের (যেখানে গ্রাহক মুনাফার উদ্দেশ্যে টাকা জমা রাখেন) তহবিল ব্যবহার করে এই কার্ড কার্যক্রম পরিচালনা করা যাবে না।
চার্জ নির্ধারণের নিয়মাবলি:
কার্ড ইস্যু, নবায়ন, অ্যাকাউন্ট রক্ষণাবেক্ষণ এবং নগদ টাকা উত্তোলনের মতো ফিগুলো প্রদানকৃত সেবার ‘প্রকৃত প্রত্যক্ষ খরচের’ (actual direct cost) বেশি হতে পারবে না। এ ছাড়া মার্চেন্ট ডিসকাউন্ট বা কেনাকাটার সময়ে দোকানদারদের কাছ থেকে নেওয়া কমিশন কোনোভাবেই কার্ডহোল্ডারের ওপর চাপানো যাবে না। যদি কোনো অতিরিক্ত অর্থ সংগৃহীত হয়, তবে তা বছরের শেষে গ্রাহককে ফেরত দিতে হবে অথবা দাতব্য তহবিলে দান করে দিতে হবে।
বিষয়টি ব্যাখ্যা করে কেন্দ্রীয় ব্যাংক জানিয়েছে, একটি কার্ড ইস্যু ও তদারকিতে যদি বছরে ৮০০ টাকা খরচ হয়, তবে ব্যাংক সর্বোচ্চ ৮০০ টাকাই নির্দিষ্ট ফি হিসেবে নিতে পারবে। ক্রেডিট লিমিটের নির্দিষ্ট শতাংশ (যেমন: ক্রেডিট লিমিটের ২%) ফি হিসেবে ধার্য করা যাবে না, কারণ এতে লিমিট বাড়লে ফি বাড়ে যা প্রকৃত খরচকে প্রতিফলিত করে না। একইভাবে নগদ অর্থ উত্তোলনের ফিও নির্দিষ্ট শতাংশ না হয়ে একটি নির্দিষ্ট অঙ্কের ফি হতে হবে।
বিল পরিশোধে বিলম্ব ও জরিমানা:
বিল পরিশোধের নির্ধারিত তারিখ পার হলে গ্রাহককে আগে থেকেই নির্ধারিত একটি অর্থ দাতব্য সংস্থায় (চ্যারিটি) দান করার জন্য অঙ্গীকারবদ্ধ থাকতে হবে। এই জরিমানার টাকা ব্যাংক নিজেদের আয় হিসেবে দেখাতে পারবে না। যেহেতু এই জরিমানার পরিমাণ আগে থেকেই নির্দিষ্ট করা থাকবে, তাই বিল পরিশোধের বিলম্বের সময়ের ওপর ভিত্তি করে জরিমানা বাড়ানো যাবে না। উদাহরণস্বরূপ, চুক্তিকৃত টাকা যদি ৫০০ টাকা হয়, তবে গ্রাহক ২ দিন দেরি করুন বা ২ মাস দেরি করুন—উভয় ক্ষেত্রেই জরিমানার পরিমাণ ৫০০ টাকাই থাকবে।
গ্রাহক সুরক্ষায় কড়া নির্দেশনা:
- কুলিং-অফ পিরিয়ড: কার্ডের আবেদন অনুমোদনের পর গ্রাহক পাঁচ কার্যদিবসের মধ্যে কোনো শর্ত ছাড়াই আবেদন বা কার্ড বাতিলের (কুলিং-অফ পিরিয়ড) সুযোগ পাবেন।
- ফি পরিবর্তনের নিয়ম: সেবা ফি বা শর্তাবলীতে কোনো পরিবর্তন আনতে হলে ব্যাংককে কমপক্ষে ৩০ দিন আগে গ্রাহককে নোটিশ দিতে হবে।
- জালিয়াতির ক্ষতিপূরণ: জালিয়াতি বা প্রতারণামূলক লেনদেনের দায়ভার গ্রাহকের ওপর চাপানো যাবে না। কার্ড হারানো বা চুরি হওয়ার কথা জানানোর পর যদি কোনো অননুমোদিত লেনদেন হয়, তবে পরবর্তী ৭ কার্যদিবসের মধ্যে গ্রাহককে সে অর্থ ফেরত দিতে হবে।
- সীমা নির্ধারণ: কার্ডের মোট লিমিটের সর্বোচ্চ ৫০ শতাংশ পর্যন্ত নগদ টাকা তোলা যাবে। গ্রাহক যেন অতিরিক্ত ঋণগ্রস্ত না হন, সেজন্য ব্যাংকগুলোকে হিসাব করে রক্ষণশীল উপায়ে ক্রেডিট লিমিট নির্ধারণ করতে বলা হয়েছে।
শরীয়াহ পরিপন্থী খাতে লেনদেন নিষিদ্ধ:
শরীয়াহ নীতিতে নিষিদ্ধ এমন কোনো পণ্য বা সেবার বিনিময়ে এই কার্ড ব্যবহার করা যাবে না। রেস্তোরাঁ বা প্রতিষ্ঠানে কেনাকাটার সময় মার্চেন্ট ক্যাটাগরি কোড (এমসিসি) ব্যবহার করে পয়েন্ট অফ সেলেই (পিওএস) এসব লেনদেন স্বয়ংক্রিয়ভাবে ব্লক করে দেওয়ার নির্দেশ দিয়েছে কেন্দ্রীয় ব্যাংক। এর মধ্যে মদ, জুয়া, তামাক এবং ক্রিপ্টোকারেন্সি লেনদেনের ক্যাটাগরিগুলো বাধ্যতামূলকভাবে ব্লক থাকবে।
এ ছাড়া ব্যাংকগুলোকে প্রতি বছর শরীয়াহ নিরীক্ষা (অডিট) পরিচালনা করতে হবে এবং অর্থবছর শেষ হওয়ার দুই মাসের মধ্যে বাংলাদেশ ব্যাংকের কাছে সমন্বিত প্রতিবেদন জমা দিতে হবে। শরীয়াহ পরিপন্থী কোনো খাত থেকে যদি কোনো আয় অর্জিত হয়েও যায়, তবে তা অবিলম্বে দাতব্য তহবিলে দান করে দিতে হবে।