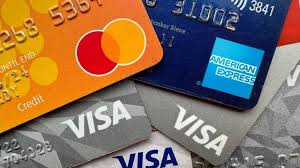
নিজস্ব প্রতিবেদক, ঢাকা: দেশে ক্যাশলেস বা নগদহীন লেনদেনের ইকোসিস্টেম উৎসাহিত করতে ক্রেডিট কার্ডের ঋণের সীমা দ্বিগুণ করে ৪০ লাখ টাকা নির্ধারণ করেছে বাংলাদেশ ব্যাংক। রবিবার (১৫ মার্চ) কেন্দ্রীয় ব্যাংক ক্রেডিট কার্ড সংক্রান্ত একটি পূর্ণাঙ্গ নীতিমালা জারি করে এই নতুন সীমা নির্ধারণ করে দেয়।
আগের নিয়ম অনুযায়ী ক্রেডিট কার্ডে সর্বোচ্চ ২০ লাখ টাকা পর্যন্ত ঋণ নেওয়ার সুযোগ ছিল। এছাড়া ক্রেডিট কার্ড ঋণের ওপর সর্বোচ্চ সুদহার ২৫ শতাংশ পুনর্নির্ধারণ করা হয়েছে।
নতুন প্রজ্ঞাপন অনুযায়ী, এখন থেকে ব্যাংকগুলো ক্রেডিট কার্ডের বিপরীতে জামানতহীন (unsecured) ২০ লাখ টাকা এবং জামানতের বিপরীতে (against collateral) ৪০ লাখ টাকা পর্যন্ত ঋণ দিতে পারবে। এর আগে এই সীমা ছিল যথাক্রমে ১০ লাখ ও ২০ লাখ টাকা।
নীতিমালায় আরও উল্লেখ করা হয়েছে যে, কার্ডধারীরা তাদের মোট ক্রেডিট সীমার সর্বোচ্চ ৫০ শতাংশ পর্যন্ত অর্থ নগদে উত্তোলন করতে পারবেন।
বাংলাদেশ ব্যাংক জানিয়েছে, দৈনন্দিন জীবনে নগদ অর্থের বিকল্প হিসেবে ক্রেডিট কার্ডের ব্যবহার বাড়তে থাকায় এই নীতিমালা হালনাগাদ করা হয়েছে। এর লক্ষ্য হলো ঝুঁকি ব্যবস্থাপনা জোরদার করা, ভোক্তা অধিকার সংরক্ষণ এবং দায়িত্বশীল ঋণ প্রদানকে উৎসাহিত করা।
সুদ ও মাশুল নীতিমালায় স্পষ্টভাবে বলা হয়েছে, ক্রেডিট কার্ড ঋণের সর্বোচ্চ ২৫ শতাংশ সুদ কেবল বকেয়া স্থিতির (outstanding balance) ওপর আরোপ করা যাবে, মোট বিলের ওপর নয়। কেনাকাটার ক্ষেত্রে সুদহীন সুবিধা থাকলেও নগদ অর্থ উত্তোলনের ক্ষেত্রে এই সুবিধা কার্যকর হবে না।
মাশুলের ক্ষেত্রে নির্দেশ দেওয়া হয়েছে যে, কার্ড সচল বা অ্যাক্টিভেট করার আগে কোনো চার্জ নেওয়া যাবে না। বিল পরিশোধে বিলম্ব হলে ‘বিলম্ব ফি’ প্রতি বিলিং সাইকেলে কেবল একবারই আরোপ করা যাবে। এছাড়া সুদহার বা অন্য কোনো চার্জ পরিবর্তনের অন্তত ৩০ দিন আগে গ্রাহককে লিখিত বা ইলেকট্রনিক মাধ্যমে জানাতে হবে।
গ্রাহক সুরক্ষা ও হয়রানি রোধ বকেয়া টাকা আদায়ের ক্ষেত্রে গ্রাহককে কোনো ধরনের শারীরিক বা মানসিক হয়রানি কিংবা হুমকি প্রদান করা যাবে না বলে কঠোর নির্দেশনা দেওয়া হয়েছে। আদায়ের জন্য ফোন কল বা যোগাযোগ শুধুমাত্র অফিস চলাকালীন সময়ের মধ্যে সীমাবদ্ধ রাখতে হবে। এমনকি কার্ডধারীর পরিবার বা বন্ধুদের ব্যক্তিগত গোপনীয়তা রক্ষা করার বিষয়েও ব্যাংক ও রিকভারি এজেন্টদের বাধ্যবাধকতা দেওয়া হয়েছে। কার্ড হারিয়ে গেলে দ্রুত ব্লক করার জন্য ব্যাংকগুলোকে ২৪ ঘণ্টা হেল্পলাইন চালু রাখতে হবে।
যোগ্যতা ক্রেডিট কার্ড পাওয়ার জন্য আবেদনকারীর বয়স নূন্যতম ১৮ বছর হতে হবে। তবে ১৬ বছর বয়সী শিক্ষার্থীরা তাদের অভিভাবকদের অধীনে সম্পূরক (supplementary) কার্ড ব্যবহার করতে পারবে। এছাড়া আবেদনকারীর ই-টিন (e-TIN) সনদ এবং একটি পরিষ্কার সিআইবি (CIB) রিপোর্ট থাকতে হবে।
এই নতুন নীতিমালা জারির ফলে ২০০৪ সালের পুরনো নীতিমালাটি বাতিল বলে গণ্য হবে।